Początek roku sprzyja zakupom produktów proteinowych. Kolejny wzrost pojawia się przed wakacjami
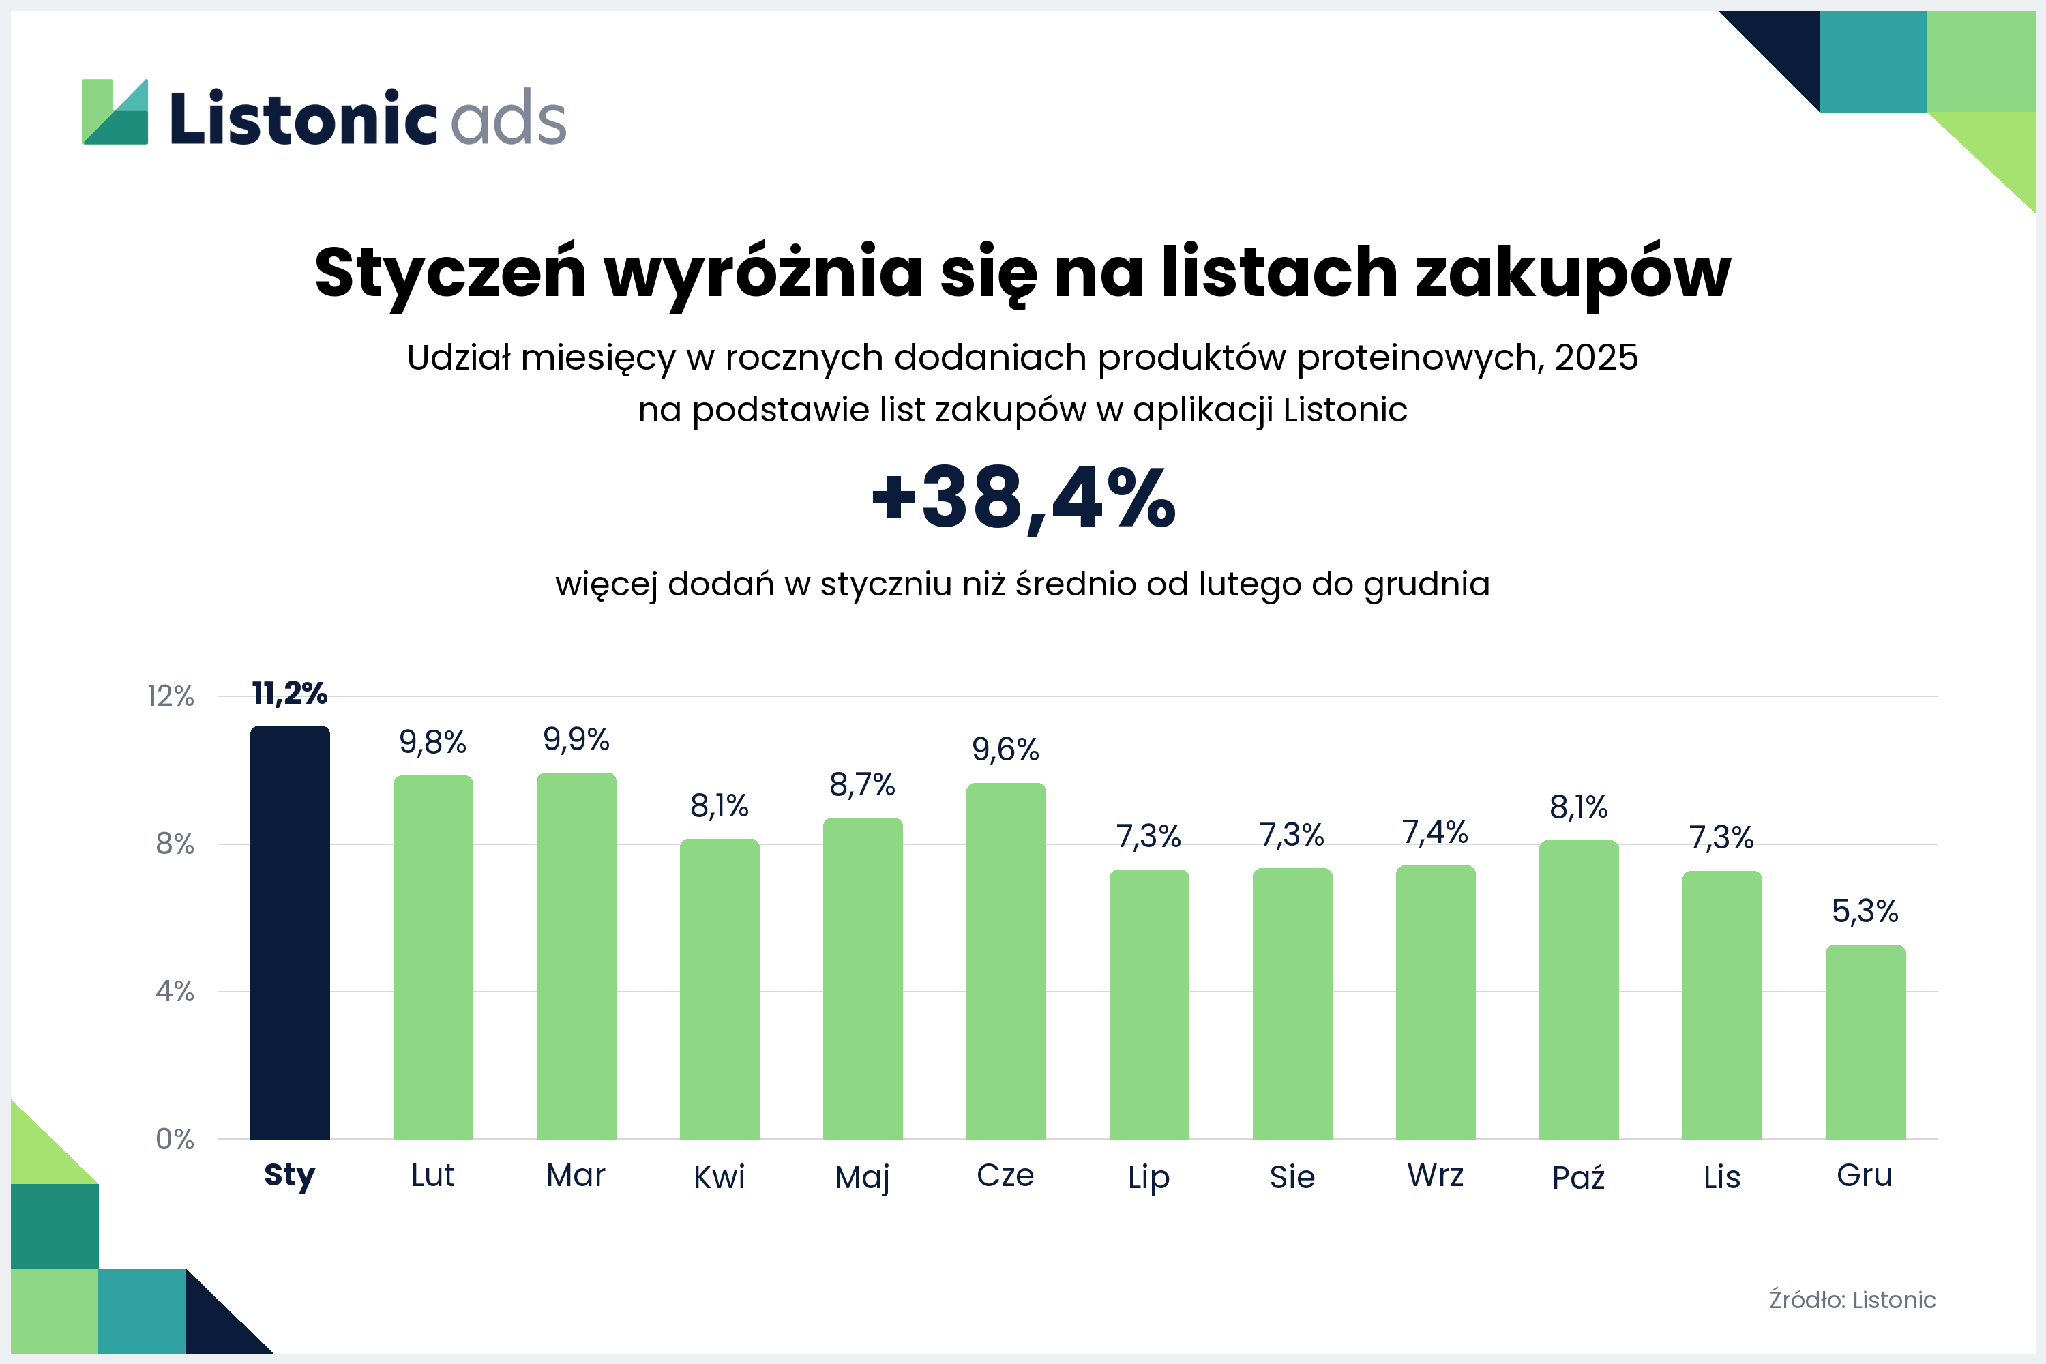
Noworoczne postanowienia, powrót do aktywności fizycznej i większa dbałość o dietę mogą tłumaczyć sezonowy wzrost zainteresowania żywnością wysokobiałkową. W styczniu 2025 roku produkty proteinowe trafiały na listy zakupów o ponad 38% częściej niż wynosiła średnia dla pozostałych miesięcy. Podwyższone zainteresowanie utrzymywało się przez cały pierwszy kwartał, a kolejne ożywienie pojawiło się w maju i czerwcu, przed sezonem wakacyjnym.
Trend jest widoczny również w 2026 roku. W styczniu liczba dodań była o 9% wyższa niż rok wcześniej. Dla marek FMCG to wskazówka, że komunikację produktów proteinowych warto dopasować do sezonowych zmian potrzeb konsumentów.
Rosnące znaczenie białka w codziennej diecie dostrzegają także producenci. W 2025 roku na rynku pojawiły się kolejne propozycje, m.in. musli Fitella Protein czy gotowe dania High Protein marki Proste Historie. Oferta wysokobiałkowa wykracza więc poza produkty kojarzone tradycyjnie ze sportem i obejmuje coraz więcej codziennych posiłków.
Pilos i Go Active dominują wśród jogurtów proteinowych, ale zainteresowanie kategorią słabnie
Wśród jogurtów i deserów wysokobiałkowych zdecydowanie wyróżniają się Pilos High Protein i Go Active. Łącznie odpowiadały za ponad 80% dodań z rozpoznaną marką w 2025 roku.
Pierwsze miesiące 2026 roku przyniosły jednak spadek liczby dodań w tej kategorii o ponad 20% rok do roku. Szczególnie mocno zmniejszyła się liczba dodań pochodzących z reklam, podczas gdy większą rolę zaczęły odgrywać gazetki promocyjne.
Może to oznaczać, że zainteresowanie jogurtami proteinowymi jest bardziej podatne na zmiany aktywności promocyjnej niż w innych kategoriach wysokobiałkowych. Dla marek istotne staje się nie tylko przyciąganie uwagi, ale też budowanie regularnych nawyków zakupowych.
| Miejsce | Marka lub seria | Udział wśród marek |
|---|---|---|
| 1 | Pilos High Protein | 41,9% |
| 2 | Go Active | 38,4% |
| 3 | Valio PROfeel Protein | 7,8% |
| 4 | Łaciate Protein+ | 3,8% |
| 5 | Danone YoPro | 2,7% |
| 6 | Zott Protein | 1,2% |
| 7 | Fruvita | 0,8% |
| 8 | Bakoma Men Protein | 0,7% |
| 9 | Bieluch | 0,7% |
| 10 | Ehrmann High Protein | 0,6% |
Napoje mleczne proteinowe rosną niemal trzykrotnie. Bakoma liderem dzięki obecności reklamowej
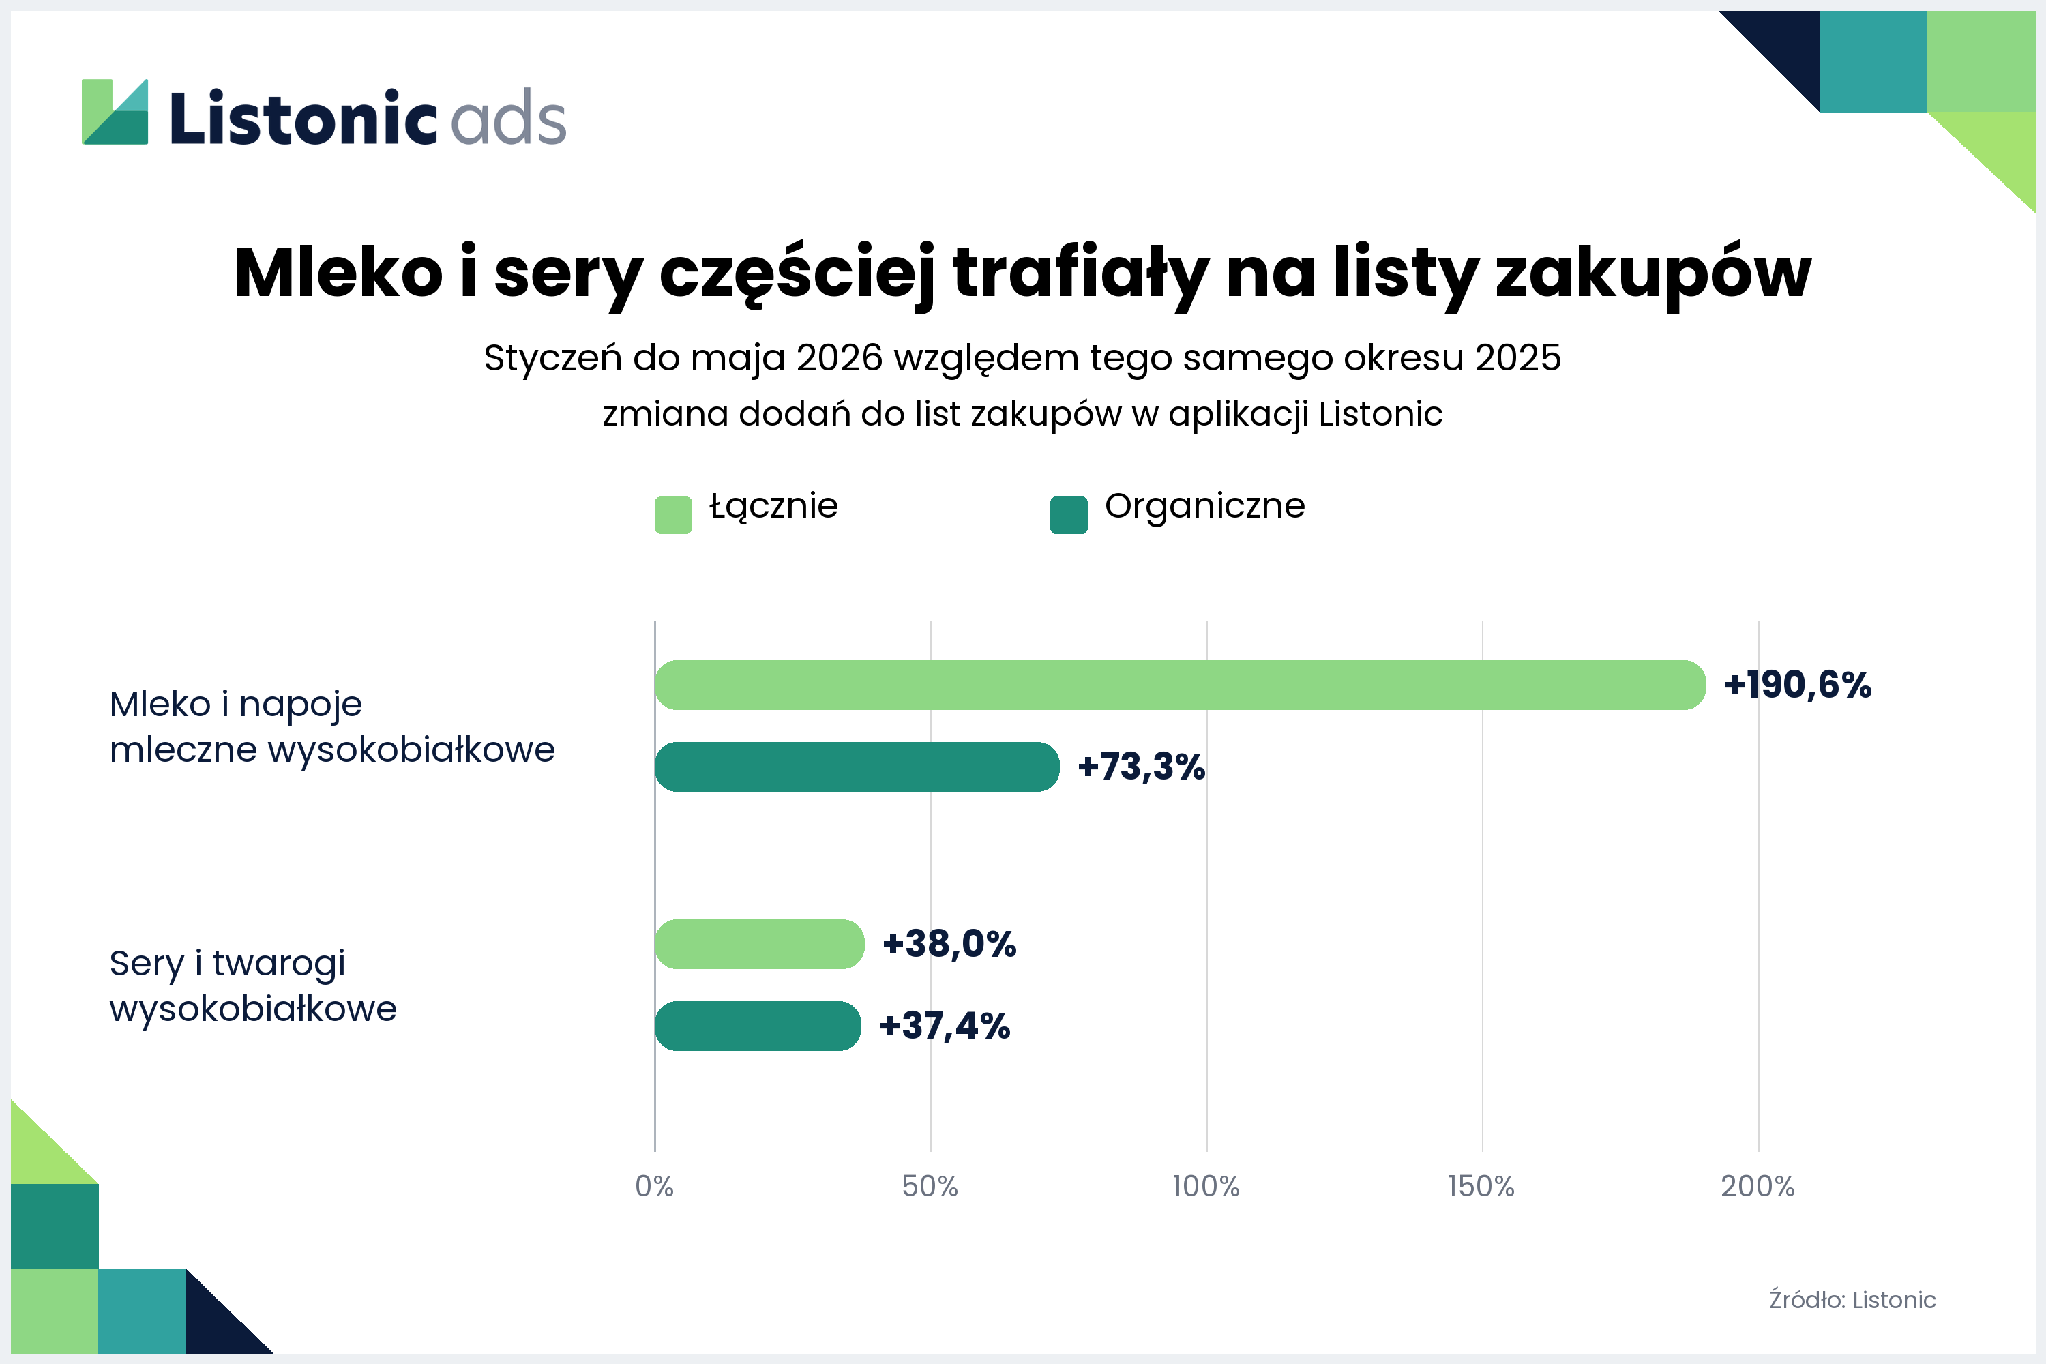
Napoje mleczne to jeden z najbardziej dynamicznie rosnących segmentów w analizie. Od stycznia do maja 2026 roku liczba dodań wzrosła o niemal 191% w porównaniu z analogicznym okresem poprzedniego roku. Rosły zarówno dodania organiczne, jak i pochodzące z reklam oraz gazetek.
W 2025 roku liderem wśród rozpoznanych marek była Bakoma, odpowiadająca za ponad 60% dodań. Niemal wszystkie dodania jej produktów pochodziły z reklam, a większość aktywności przypadła na jeden miesiąc, październik.
To przykład kategorii, w której rosnącemu zainteresowaniu konsumentów towarzyszy duża rola działań reklamowych. Warto jednak odróżnić popularność całej kategorii od widoczności konkretnych marek, która może silnie zależeć od intensywności kampanii.
| Miejsce | Marka lub seria | Udział wśród marek |
|---|---|---|
| 1 | Bakoma | 60,6% |
| 2 | Go Active | 8,6% |
| 3 | Pilos High Protein | 8,0% |
| 4 | Mlekovita SBA | 7,6% |
| 5 | Piątnica | 7,4% |
| 6 | Łaciate Protein+ | 3,7% |
| 7 | Zott Protein | 1,6% |
| 8 | Müllermilch Protein | 0,8% |
| 9 | Vitanella Protein | 0,8% |
| 10 | Krasnystaw | 0,4% |
Sery i twarogi proteinowe rosną organicznie. To sygnał zmieniających się nawyków zakupowych
W przeciwieństwie do napojów mlecznych wzrost zainteresowania serami i twarogami wysokobiałkowymi wynika przede wszystkim z samodzielnych dodań użytkowników.
W pierwszych pięciu miesiącach 2026 roku liczba dodań wzrosła o 38% rok do roku, a ponad 94% przyrostu pochodziło z wpisów organicznych. Wśród dodań z rozpoznaną marką dominowały Ryki, Pilos High Protein i Piątnica.
Tak silny wzrost organiczny może sugerować, że produkty wysokobiałkowe stają się coraz bardziej naturalnym elementem codziennych zakupów. Konsumenci nie tylko reagują na promocje, ale sami pamiętają o wpisaniu ich na listę.
| Miejsce | Marka lub seria | Udział wśród marek |
|---|---|---|
| 1 | Ryki | 43,8% |
| 2 | Pilos High Protein | 23,0% |
| 3 | Piątnica | 18,0% |
| 4 | Mlekovita SBA | 9,0% |
| 5 | Go Active | 3,0% |
| 6 | Łaciate Protein+ | 1,9% |
| 7 | President | 0,7% |
| 8 | Auchan Pewni Dobrego | 0,3% |
| 9 | Serenada | 0,2% |
| 10 | Bieluch | 0,1% |
Batony proteinowe zyskują popularność. Reklamy i świadomość marki tworzą różne ścieżki wyboru
Zainteresowanie batonami i wafelkami proteinowymi również wyraźnie rośnie. W pierwszych pięciu miesiącach 2026 roku liczba dodań zwiększyła się o ponad 62%, a większość wzrostu pochodziła z wpisów organicznych.
Wśród rozpoznanych marek wyróżniają się Be Raw!, Purella Protein i Sante Go On. Jednak źródła ich dodań znacząco się różnią. W przypadku Be Raw! i Purella zdecydowana większość pochodziła z reklam, podczas gdy niemal wszystkie dodania Sante Go On były organiczne.
Pokazuje to, że obecność marki na liście zakupów może wynikać zarówno z bieżącej komunikacji, jak i wcześniej zbudowanej świadomości, która sprzyja samodzielnemu wyborowi produktu.
| Miejsce | Marka lub seria | Udział wśród marek |
|---|---|---|
| 1 | Be Raw! | 28,7% |
| 2 | Purella Protein | 18,9% |
| 3 | Sante Go On | 17,7% |
| 4 | Vitanella Protein | 14,0% |
| 5 | Go Active | 8,7% |
| 6 | N!ck's | 2,1% |
| 7 | Dobra Kaloria | 2,0% |
| 8 | OSHEE | 1,7% |
| 9 | Snickers Hi Protein | 1,7% |
| 10 | WK Dzik | 1,6% |
Konsumenci często wybierają kategorię, a nie markę. To ważny sygnał dla producentów
W 2025 roku aż 93% organicznych dodań batonów i wafelków proteinowych nie zawierało rozpoznanej nazwy marki.
Użytkownik wpisujący „baton proteinowy” może mieć ulubiony produkt, ale nie musi podawać jego nazwy. Może też dopiero zdecydować, po którą markę sięgnie w sklepie.
Dla producentów oznacza to, że samo zainteresowanie kategorią nie gwarantuje wyboru konkretnej marki. Znaczenie mają zarówno jej rozpoznawalność, jak i obecność w świadomości konsumenta w momencie planowania zakupów.
Co trendy proteinowe oznaczają dla marek FMCG?
Dane Listonic pokazują, że rynek produktów wysokobiałkowych nie rozwija się jednakowo we wszystkich kategoriach. Jogurty i desery notują spadki, podczas gdy napoje mleczne, sery, twarogi i batony zyskują na popularności.
Różnią się również mechanizmy stojące za obecnością marek na listach zakupów. W jednych segmentach dominują samodzielne wybory konsumentów, w innych większą rolę odgrywają reklamy i promocje.
Dla marketerów najważniejszy wniosek to potrzeba dopasowania komunikacji do etapu rozwoju kategorii, sezonowości i sposobu podejmowania decyzji zakupowych. Dane o listach zakupów pomagają rozpoznawać te różnice, a rozwiązania takie jak Listonic Ads umożliwiają dotarcie do konsumentów na etapie planowania zakupów.
Planujesz kampanię produktów proteinowych? Porozmawiajmy o tym, jak czytać pozycję marki w jej własnej kategorii i dopasować do niej timing kampanii.
Metodologia
Analiza Brand Performance Listonic obejmuje produkty sklasyfikowane jako wysokobiałkowe w czterech segmentach: jogurtach i deserach, mleku i napojach mlecznych, serach i twarogach oraz batonach i wafelkach. Udziały marek obliczono wśród dodań z rozpoznaną marką w danym segmencie w 2025 roku. Uwzględniono dodania organiczne, z reklam i gazetek promocyjnych. Porównania rok do roku dotyczą okresu od stycznia do maja 2025 i 2026 roku, ponieważ od czerwca 2026 roku badanie zostało zasilone dodatkowymi danymi.